Sì, puoi non accettare un’offerta che ritieni insufficiente. Prima di chiudere la pratica, però, è importante capire cosa comporta il rifiuto e verificare se la proposta tiene conto di tutti i danni.
Dopo un incidente stradale la compagnia può formulare una proposta di risarcimento che non ritieni adeguata. In questo caso non sei costretto ad accettarla immediatamente: puoi far verificare il conteggio, comprendere quali danni siano stati considerati e decidere come procedere sulla base della documentazione.
Il primo passo è capire che cosa significa rifiutare l’offerta. Nella procedura RCA, il Codice delle assicurazioni prevede che la somma proposta venga comunque corrisposta anche quando il danneggiato comunica di non accettarla; l’importo viene poi imputato alla liquidazione definitiva del danno.
Lo Studio Legale Candiani esamina l’offerta ricevuta, la corrispondenza con la compagnia, la documentazione del sinistro e gli eventuali documenti da sottoscrivere, per valutare se la proposta possa essere accettata o se vi siano elementi da approfondire.
Una lettera di offerta, una quietanza o una dichiarazione di accettazione possono avere effetti diversi. Prima di sottoscrivere documenti è importante leggerne il contenuto e verificare se comportino la definizione del sinistro o la rinuncia a ulteriori richieste.
Scrivi su WhatsApp
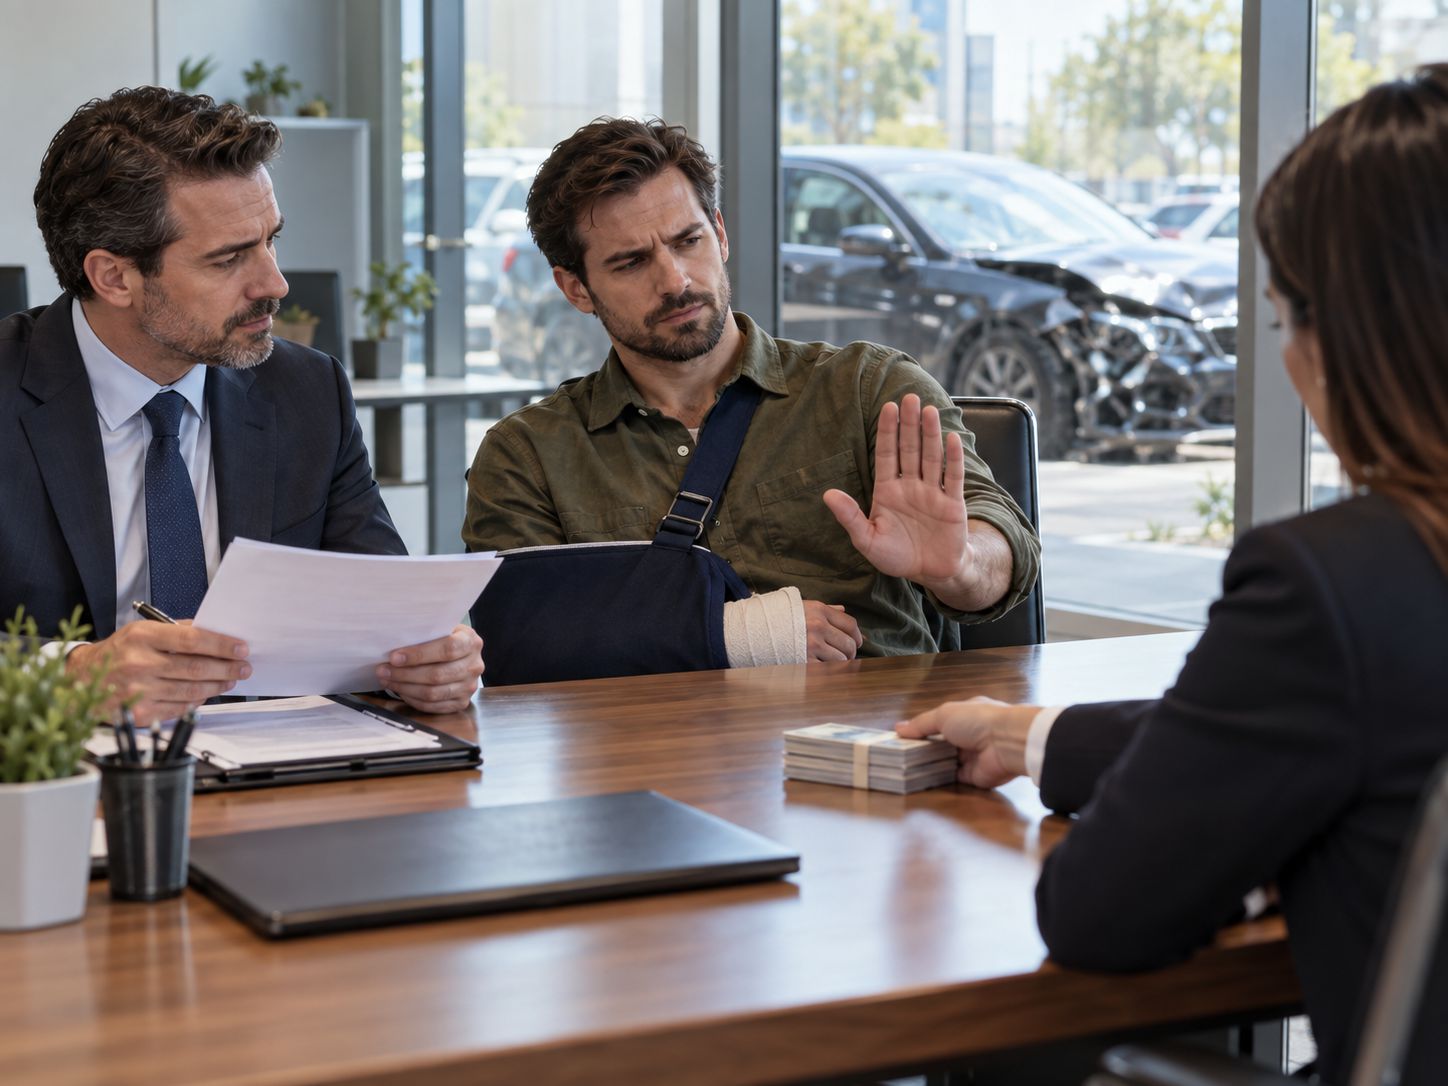
Rifiutare un’offerta non significa semplicemente dire “no”: è importante conoscere gli effetti della decisione e i passaggi successivi.
Se ritieni insufficiente la somma proposta puoi comunicare alla compagnia che non accetti l’offerta. È opportuno conservare copia della comunicazione e della documentazione relativa alla pratica.
Nella procedura RCA, l’articolo 148 prevede che l’impresa corrisponda la somma offerta anche quando il danneggiato comunica di non accettarla. Tale importo viene imputato alla liquidazione definitiva del danno.
Se non accetti la proposta, occorre capire quali ulteriori elementi possano giustificare una diversa quantificazione: documentazione medica, danni materiali, spese, responsabilità e altre conseguenze documentabili del sinistro.
Nella procedura RCA, l’articolo 148 del Codice delle assicurazioni private disciplina espressamente il caso in cui il danneggiato non accetti la somma proposta.
Se comunichi di non accettare l’offerta, l’impresa è tenuta a corrispondere la somma offerta entro il termine previsto dalla norma. Quell’importo viene imputato alla successiva liquidazione definitiva del danno.
Questo significa che il rifiuto dell’offerta non equivale, di per sé, a rinunciare alla somma proposta. Resta però fondamentale verificare la procedura applicabile al tuo sinistro e soprattutto che cosa hai eventualmente già firmato.
Se la compagnia ti ha inviato una quietanza, una dichiarazione liberatoria o altro documento da sottoscrivere, è prudente esaminarne il contenuto prima della firma.
La decisione dovrebbe partire dal contenuto dell’offerta e dalla documentazione concreta del sinistro.
Esaminiamo l’importo proposto, le motivazioni, i conteggi e le condizioni indicate dalla compagnia.
Esaminiamo CAI, verbali, fotografie, testimonianze e gli altri elementi disponibili sulla dinamica.
Valutiamo certificati, referti, spese, decorso clinico e la documentazione medico-legale disponibile.
Controlliamo preventivi, fatture, fermo tecnico e gli ulteriori danni economicamente documentabili.
Verifichiamo se la compagnia chiede di sottoscrivere una quietanza liberatoria o altri documenti collegati alla definizione del sinistro.
Sulla base dei documenti valutiamo se accettare, contestare la quantificazione o approfondire ulteriormente la pratica.
Il punto più delicato non è soltanto l’importo dell’offerta, ma anche il contenuto dei documenti che accompagnano il pagamento. Una quietanza può essere collegata alla definizione della pratica e deve quindi essere letta con attenzione.
Se ritieni che il danno non sia stato ancora interamente valutato, oppure se non comprendi gli effetti della dichiarazione che ti viene chiesto di firmare, è opportuno far esaminare il documento prima della sottoscrizione.
Sì. Se ritieni che la proposta non sia adeguata puoi comunicare di non accettarla. Prima di farlo è utile verificare come è stato determinato l’importo e quali documenti accompagnano l’offerta.
Nella procedura RCA, l’articolo 148 del Codice delle assicurazioni private prevede che la compagnia corrisponda la somma offerta anche al danneggiato che comunica di non accettarla. L’importo viene imputato alla liquidazione definitiva del danno.
Se esistono elementi che giustificano una diversa quantificazione, la proposta può essere contestata. È necessario però fondare la richiesta sulla documentazione concreta relativa a lesioni, spese, danni materiali, responsabilità e altre conseguenze del sinistro.
L’articolo 148 disciplina anche l’ipotesi in cui il danneggiato non faccia pervenire una risposta. Per evitare equivoci, è comunque preferibile comprendere bene la proposta e gestire in modo consapevole le comunicazioni con la compagnia.
Dipende dal documento e dalla procedura concreta. Prima di firmare una quietanza o una dichiarazione liberatoria è importante verificarne gli effetti, soprattutto se ritieni che il risarcimento non sia completo.
Ci permettono di capire cosa ti è stato proposto e se la pratica può richiedere ulteriori verifiche.
Lettera con la proposta economica, eventuale quietanza, conteggi e documenti che la compagnia ti chiede di firmare.
Lettera di offerta, conteggi, quietanze, PEC, email, lettere e numero di sinistro.
Referti medici, certificati, ricevute, fatture, preventivi e ogni documento collegato alle conseguenze del sinistro.
Compila il form e indica quanto ti è stato offerto, se hai già risposto alla compagnia e se ti è stato chiesto di firmare una quietanza.